AI-appar för budgetering 2026: vad de faktiskt automatiserar
AI-appar för budgetering kategoriserar utgifter och flaggar avvikelser automatiskt, men fattar inga beslut åt dig. Så väljer du rätt app och sätter upp den.
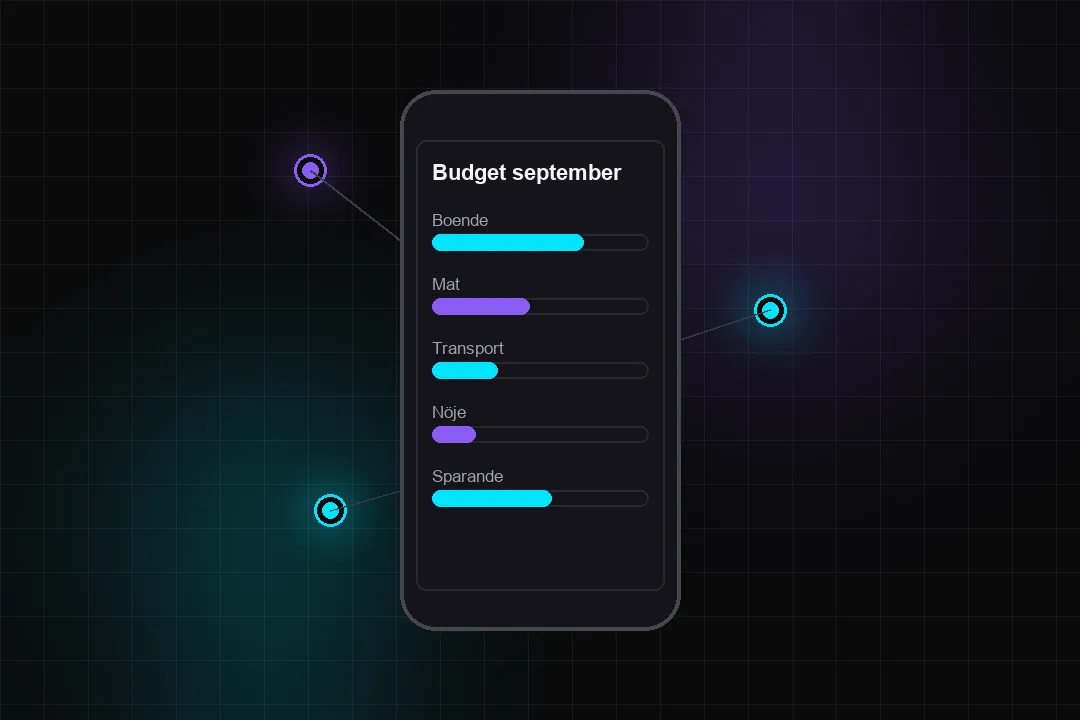
Skillnaden mellan en vanlig budgetapp och en AI-app är var arbetet läggs. I en vanlig app kategoriserar du själv varje transaktion, eller så importeras de med regler du satt upp manuellt. En AI-app läser transaktionstexten, gissar rätt kategori baserat på mönster den sett i miljontals liknande rader, och flaggar det som avviker från din vanliga förbrukning utan att du bett om det.
Den här genomgången går igenom vad AI-appar för budgetering faktiskt automatiserar, vad de fortfarande kräver att du gör själv, och hur du sätter upp en app utan att lämna ifrån dig mer data än nödvändigt.
Vad en AI-budgetapp gör annorlunda
Tre funktioner skiljer en AI-driven app från en vanlig budgetmall i ett kalkylblad.
Automatisk kategorisering
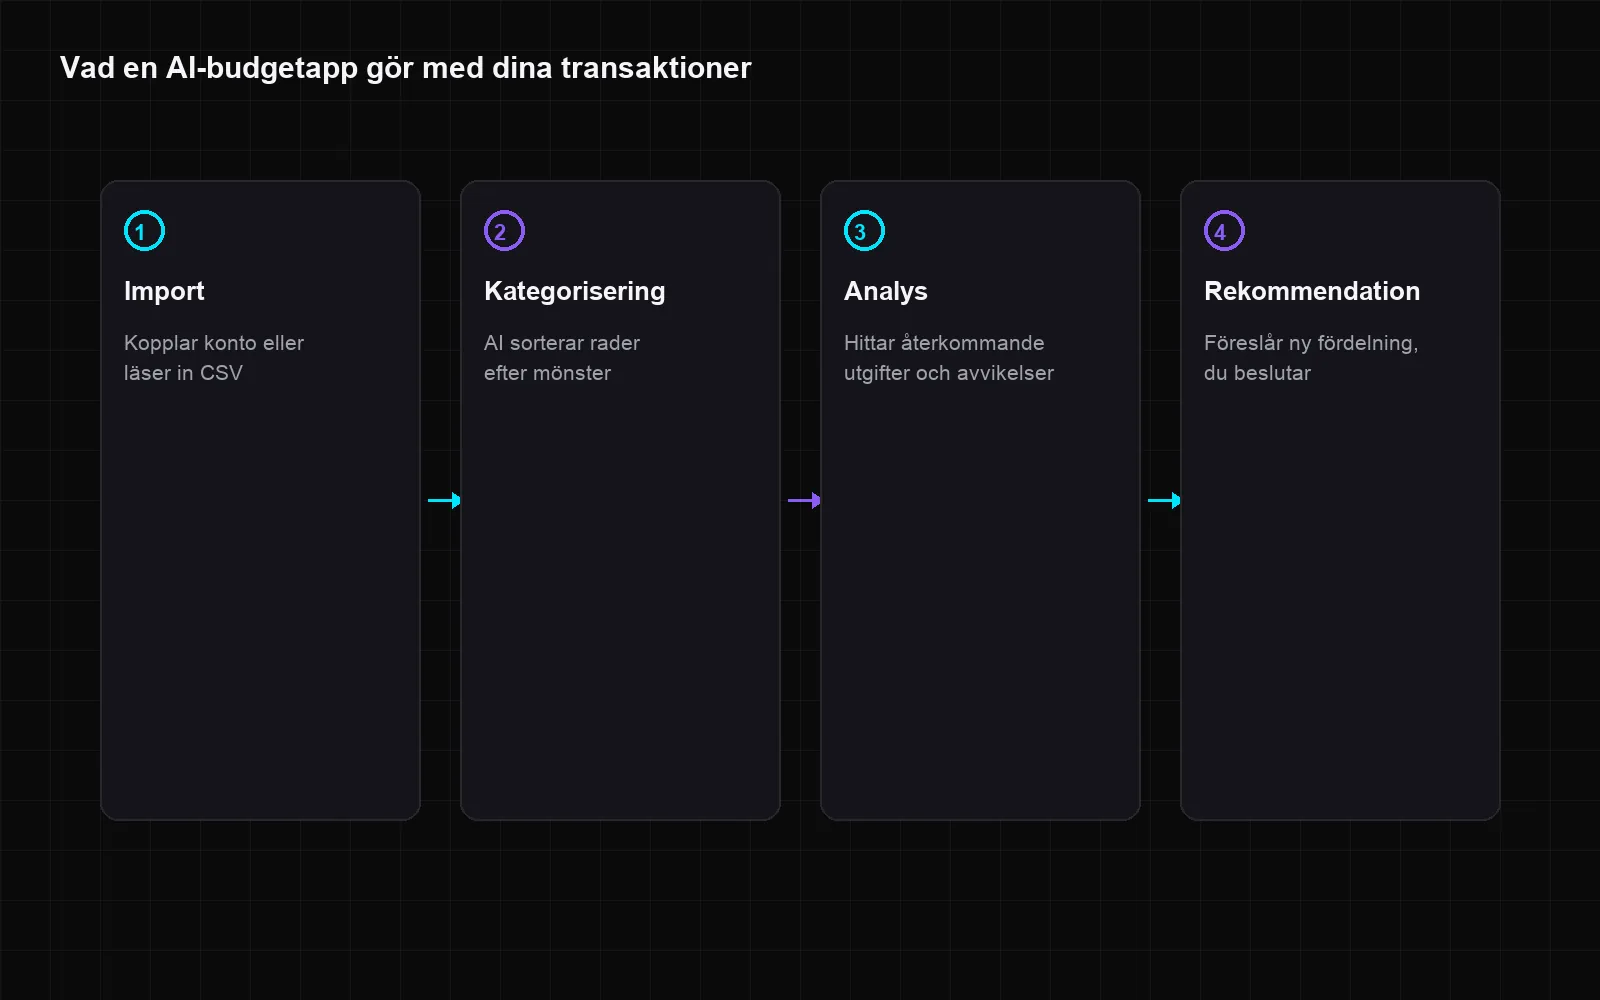
Appen läser transaktionsbeskrivningen, till exempel ett butiksnamn eller en betalningsreferens, och placerar den i rätt kategori baserat på mönster i stora datamängder av liknande transaktioner. Träffsäkerheten ligger i praktiken runt 85 till 95 procent för vanliga köp, medan ovanliga eller nya butiker oftare hamnar i en generell “övrigt”-kategori som du behöver rätta manuellt de första veckorna.
Avvikelsedetektering
I stället för att du själv ska komma ihåg vad du brukar spendera på mat en vanlig månad, jämför appen automatiskt mot ditt eget historiska snitt och flaggar när en kategori sticker ut. Det fångar sådant du annars missar, som en prenumeration som höjt priset gradvis över ett år utan att du märkt det.
Prognoser baserat på mönster
Vissa appar räknar ut, utifrån dina återkommande utgifter och inkomster, ungefär vilket saldo du har kvar i slutet av månaden redan i mitten av perioden. Det är statistik på ditt eget mönster, inte en gissning om framtiden, och fungerar bäst om din ekonomi är relativt stabil från månad till månad.
Vad AI-appen inte gör åt dig
Kategorisering och avvikelser är beskrivande, inte rådgivande. En app kan visa att du spenderar 4 000 kronor i månaden på restauranger, men den vet ingenting om varför, om det är ett medvetet val eller något du vill ändra. Beslutet om vad som ska bort ur budgeten är alltid ditt.
Samma gräns gäller uträkningar som sträcker sig över tid, som ränta på ett lån eller avkastning på ett sparkonto. En språkmodell förutsäger text, den räknar inte, vilket gör den opålitlig på just den typen av beräkning även om svaret låter självsäkert. Vi har gått igenom var den gränsen går och varför i den bredare genomgången av AI och privatekonomi.
Så sätter du upp appen utan att lämna ifrån dig för mycket
Koppla kontot via öppna bank-standarder om appen erbjuder det, i stället för att dela inloggningsuppgifter direkt till banken. De flesta seriösa svenska aktörer använder BankID-baserad koppling via ett licensierat betalningsinstitut, vilket ger dig möjlighet att återkalla åtkomsten när du vill.
Stäng av att dina data används för att träna appens modeller vidare, om alternativet finns i inställningarna. Det är sällan aktiverat som standard men går oftast att slå av under integritets- eller dataskyddsinställningarna. Vill du hellre bygga en egen lösning i ett kalkylblad, i stället för att lita på en tredjepartsapp med dina bankuppgifter, går det bra att kombinera AI-kategorisering med formler du kontrollerar själv, vilket vi visar konkret i AI i Excel och Google Sheets.
Grunderna sitter i en enkel budget, inte i appen
En AI-app är ett verktyg ovanpå grunderna, inte en ersättning för dem. Fördelningsprincipen, hur stor andel av inkomsten som ska gå till boende, mat, sparande och buffert, är samma oavsett om du för den i ett kalkylblad eller i en app med automatisk kategorisering. Vill du börja från grunden med hur en privatekonomi sätts upp innan du lägger till AI-lagret, är en bredare genomgång av Få koll på din privatekonomi ett bra ställe att börja.
Vanliga frågor om AI-appar för budgetering
Är AI-budgetappar säkra att koppla till banken? +
Hur bra är AI på att kategorisera transaktioner rätt? +
Kan en AI-app säga hur mycket jag borde spara? +
Skiljer sig AI-budgetappar från en vanlig budgetmall? +
Vad härnäst?
Vill du gå igenom var AI räknar fel och var gränsen för investeringsråd går, har vi samlat det i AI och privatekonomi. Föredrar du att bygga budgeten själv i ett kalkylblad med AI som hjälp för formlerna, är AI i Excel och Google Sheets nästa steg.
Källor: Finansinspektionen, Öppen bankverksamhet och PSD2, Konsumentverket, Budget och budgetkalkyl
Mer från aiblogg
AI för smarta hem och renoveringsplanering: så använder du det 2026
AI sorterar offerter, håller koll på budgeten och styr larm, värme och belysning under en renovering. Vi går igenom vad som faktiskt fungerar 2026.
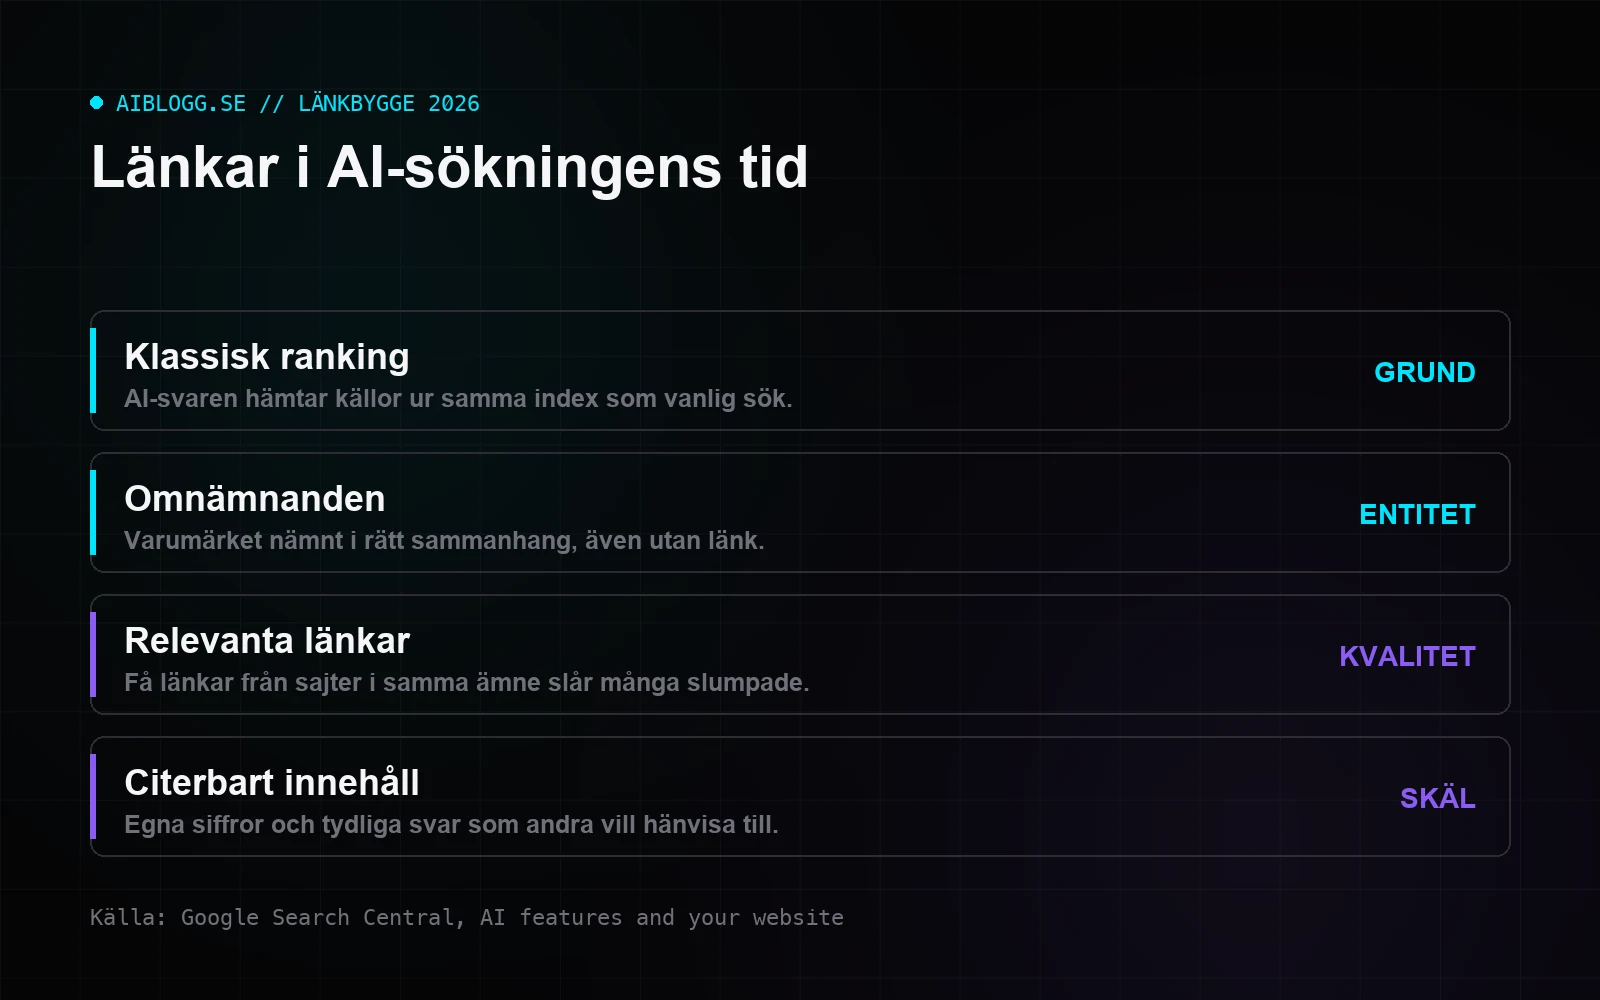
Länkbygge 2026: så fungerar länkar i AI-sök
Länkbygge 2026 handlar om mer än antal länkar. Så påverkar länkar och omnämnanden både Google och AI-svaren, och vilka länkar du ska undvika.
AI och privatekonomi 2026: vad verktygen klarar
AI i privatekonomin sorterar ett års kontoutdrag på minuter, men räknar fel på ränta och får inte ge dig investeringsråd. Så går gränsen 2026.